ДРР, ROAS, ROMI, ROI — показатели, которые в разговорах подменяют друг друга, хотя означают разное. Путаница дорого обходится: два человека обсуждают окупаемость, имея в виду разные числа, и приходят к противоположным выводам. Разбираем формулы, различия и то, какой показатель когда уместен.
Коротко
- ДРР и ROAS — обратные друг другу величины, описывающие одно и то же.
- ROAS считается от выручки, ROMI учитывает возврат сверх вложений.
- ROMI в разных компаниях считают по-разному — определение нужно зафиксировать.
- Любой из показателей бесполезен без данных о реальных продажах.
Формулы
| Показатель | Как считается | Что показывает |
|---|---|---|
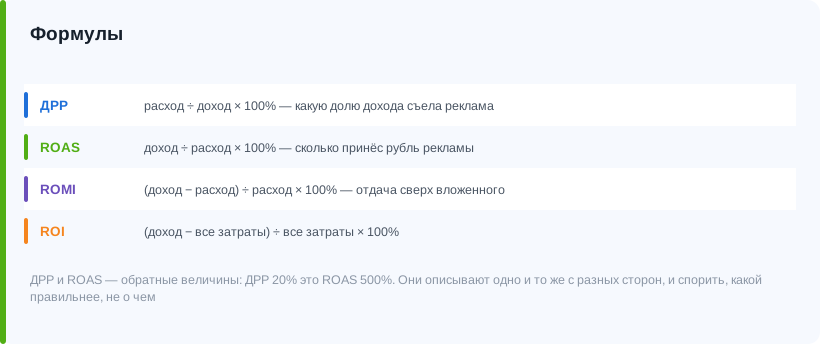
| ДРР | расходы на рекламу ÷ доход от рекламы × 100% | Какую долю дохода съела реклама |
| ROAS | доход от рекламы ÷ расходы на рекламу × 100% | Сколько дохода принёс рубль рекламы |
| ROMI | (доход − расходы на маркетинг) ÷ расходы на маркетинг × 100% | Отдачу сверх вложенного |
| ROI | (доход − все затраты) ÷ все затраты × 100% | Отдачу с учётом всех расходов бизнеса |
Первое, что стоит заметить. ДРР и ROAS — обратные величины: ДРР 20% это ROAS 500%. Они описывают одно и то же с разных сторон, и спорить, какой «правильнее», не о чем. ДРР привычнее в российской практике, ROAS — в международной.
На одном примере
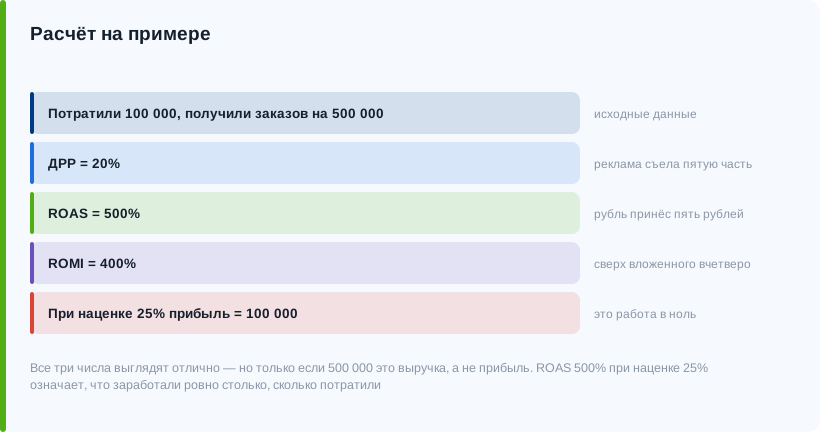
Потратили на рекламу 100 000 рублей, получили заказов на 500 000 рублей.
ДРР = 100 000 ÷ 500 000 × 100% = 20%
Реклама съела пятую часть дохода.
ROAS = 500 000 ÷ 100 000 × 100% = 500%
Каждый вложенный рубль принёс пять рублей дохода.
ROMI = (500 000 − 100 000) ÷ 100 000 × 100% = 400%
Сверх вложенного получили вчетверо больше.
И сразу главный вопрос. Все три числа выглядят отлично — но только если 500 000 это выручка, а не прибыль. При наценке в 25% валовая прибыль с этих заказов составит 100 000 рублей, то есть ровно столько, сколько потрачено на рекламу. ROAS 500% при этом означает работу в ноль.
Выручка или прибыль
Здесь и кроется главная путаница. ROAS по определению считается от дохода, то есть от выручки. ROMI в разных компаниях считают то от выручки, то от валовой прибыли — и это меняет число в разы.
| Подход | Что получается |
|---|---|
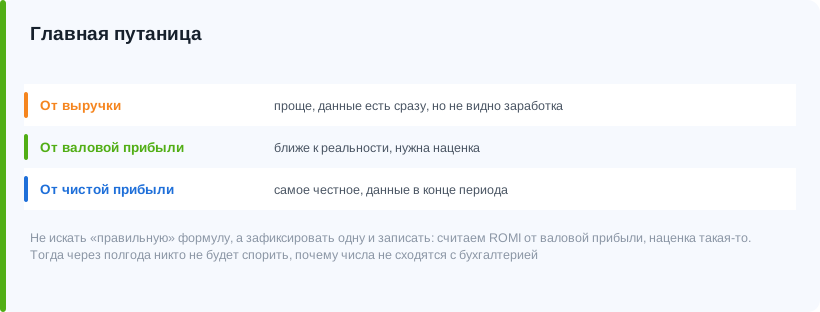
| Считать от выручки | Проще, данные есть сразу, но не видно, зарабатываете ли вы |
| Считать от валовой прибыли | Ближе к реальности, требует знания наценки |
| Считать от чистой прибыли | Самое честное, но данные обычно доступны только в конце периода |
Что с этим делать. Не искать «правильную» формулу, а зафиксировать одну и записать её. В договоре или в отчёте должно быть указано прямо: считаем ROMI от валовой прибыли, наценка такая-то. Тогда через полгода никто не будет спорить, почему числа не сходятся с бухгалтерией.
Какой показатель когда применять
ДРР — для оперативного контроля
Удобно задавать как ограничение: «реклама не должна съедать больше 15% дохода».
ROAS — для сравнения кампаний
Хорошо работает при сопоставимой наценке внутри одного бизнеса.
ROMI — для разговора о маркетинге в целом
Когда нужно оценить не отдельную кампанию, а вложения в продвижение.
ROI — для собственника
Учитывает все затраты бизнеса, а не только маркетинговые.
Стоимость заявки — для ежедневной работы
Быстрее считается и не требует данных о продажах.
Ограничение, общее для всех. Ни один из этих показателей не считается без данных о реальных продажах. Если система аналитики знает только о заявках, а информация о том, сколько из них оплатили и на какую сумму, живёт в отдельной таблице у менеджера, посчитать окупаемость можно только вручную и с задержкой. Настройка передачи данных о сделках — условие, без которого разговор об окупаемости остаётся приблизительным.
Частые ошибки в расчётах
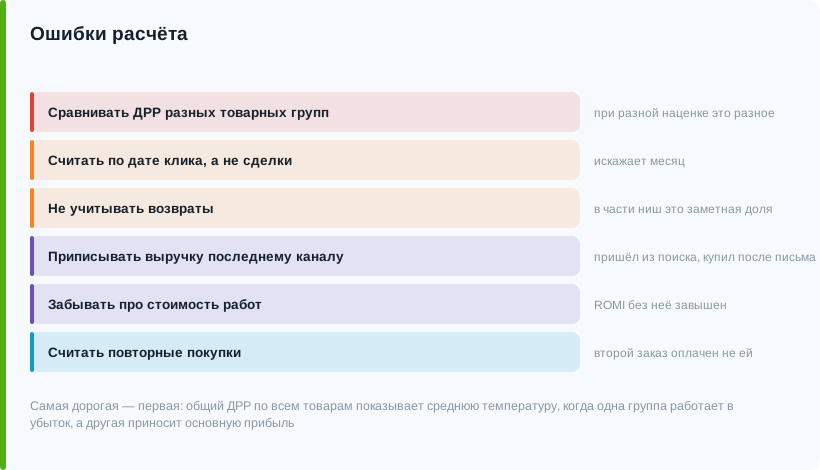
- Сравнивать ДРР разных товарных групп. При разной наценке одинаковый ДРР означает разную прибыльность.
- Считать по дате клика, а не по дате сделки. При длинном цикле это искажает картину месяца.
- Не учитывать возвраты. В части ниш они съедают заметную долю.
- Приписывать всю выручку последнему каналу. Человек мог прийти из поиска, а купить после письма.
- Забывать про расходы на работу. ROMI без стоимости услуг подрядчика завышен.
- Считать повторные покупки от той же рекламы. Второй заказ оплачен уже не ей.
Самая дорогая из них — первая. Отчёт с общим ДРР по всем товарам показывает среднюю температуру: одна группа работает в убыток, другая приносит основную прибыль, а в сумме всё выглядит приемлемо. Разделение расчёта по товарным группам или услугам обычно меняет представление о том, что и где стоит масштабировать.
Частые вопросы
Чем ДРР отличается от ROAS?
Это обратные величины, описывающие одно и то же: ДРР показывает, какую долю дохода съела реклама, ROAS — сколько дохода принёс рубль рекламы. ДРР в 20% равен ROAS в 500%. ДРР привычнее в российской практике, ROAS — в международной.
Считать ROMI от выручки или от прибыли?
Универсального ответа нет: в разных компаниях считают по-разному, и это меняет число в разы. Важно зафиксировать одно определение и записать его в отчёте — тогда позже не возникнет спора, почему цифры не сходятся с бухгалтерией.
Может ли ROAS в 500% означать работу в ноль?
Да. ROAS считается от выручки, и при наценке в 25% валовая прибыль с таких заказов как раз равна рекламному бюджету. Поэтому окупаемость оценивают с учётом наценки, а не по одной только выручке.
Что нужно, чтобы считать окупаемость рекламы?
Данные о реальных продажах: сколько заявок оплатили и на какую сумму. Если эта информация живёт в отдельной таблице у менеджера, расчёт возможен только вручную и с задержкой, поэтому передачу данных о сделках настраивают заранее.
Настроим контекстную рекламу
Соберём запросы, разведём кампании по структуре и доведём стоимость заявки до вашей экономики.
Обсудить контекст